股巢配资 大厂疯狂发债盖数据中心, 为什么最后是你我的房贷在变贵?
在美国弗吉尼亚州北部,32岁的银行职员鲍勃刚收到上个月的房贷账单,上面的利率数字让他倒吸一口凉气——7.8%。
为了这套带院子的三居室的房贷,鲍勃每月要比两年前多吐出近1000美元的纯利息。
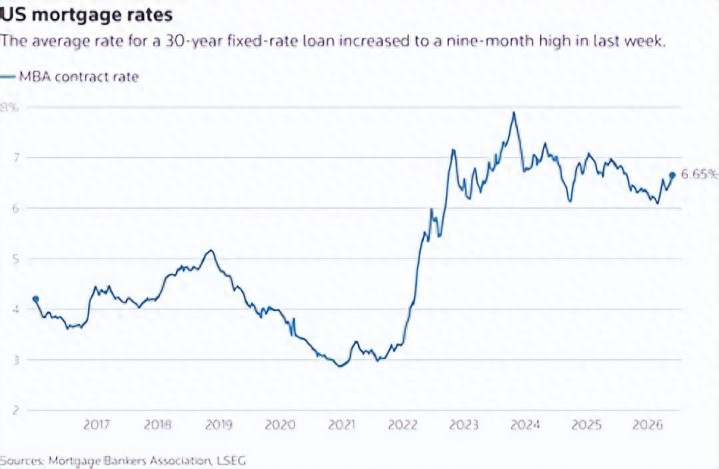
美国房贷利率,一直在涨
鲍勃有所耳闻,离他家几百公里外的一片原本用来种大豆的荒地上,几十栋巨大的灰色水泥方块正拔地而起。
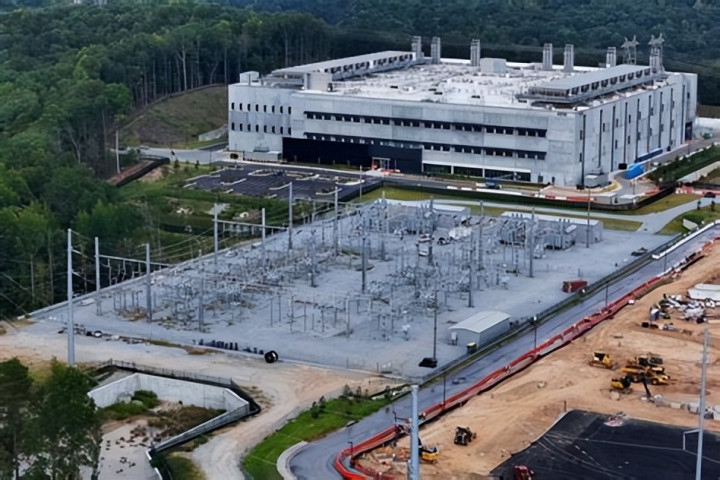
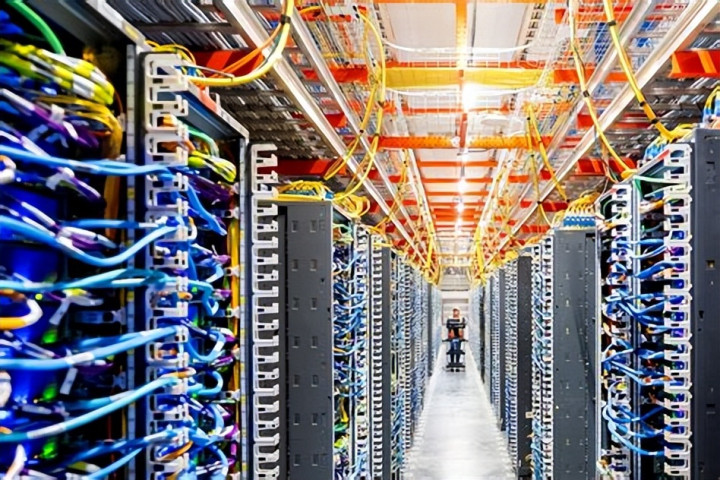
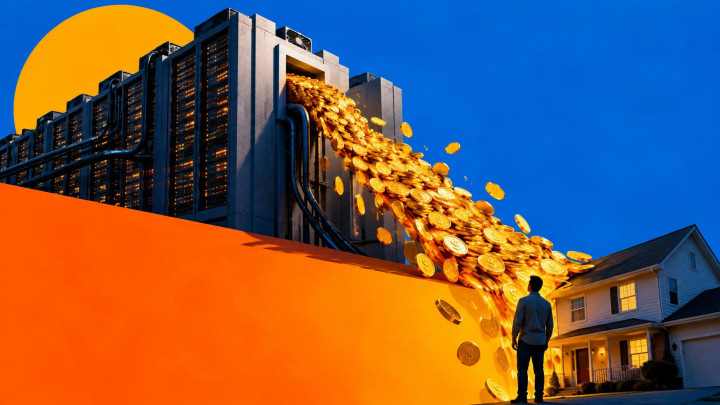
那是硅谷某家科技巨头正在新建的千兆瓦级AI数据中心。几十万张英伟达GPU在液冷机柜里嗡嗡作响,吐出阵阵热浪。
他绝对想不到:正是隔壁数据中心里那些疯狂轰鸣的显卡,悄悄抽走了市场上所有的便宜资金,最终把他的房贷账单推向了高点。
这听起来像是一个荒诞的蝴蝶效应,但如果你剥开当前全球金融市场华丽的外衣,就会发现一条冷酷且精密运转的逻辑链条:
科技巨头正把整个宏观金融体系当作自己的“提款机”,而所有普通人,都在被动地为这场巨大的算力狂欢掏腰包。
01 | 从“现金流大款”到“芯片当铺”:大厂的疯狂赌局
在过去的很长一段时间里,硅谷巨头们给华尔街的印象都是“富得流油”。微软、谷歌、亚马逊,账头上随时躺着数百上千亿美元的现金,盖数据中心、买设备,靠自己经营赚来的现金流就绰绰有余。
但这一切在AGI(通用人工智能)的军备竞赛面前,被瞬间粉碎。
GPU集群就像是一个永不退烧的“吞金兽”。算力基建投资实在太沉重了,重到巨头们光靠自己卖广告、卖软件攒下的辛苦钱,已经根本填不饱这只怪兽的胃口。
于是,2026年的科技圈演化出了一场历史上前所未有的金融奇观:大厂开始疯狂借钱盖厂。
来自韩国央行与华尔街9月的最新报告披露了一组令人惊叹的数据:仅在2026年上半年,微软、亚马逊、谷歌、Meta和甲骨文这五大科技巨头,抛售的企业债规模就高达1691.5亿美元。
更离奇的是债务结构的变化:
2024年,这五大巨头靠“借钱/发债”来支付AI资本支出的比例仅仅只有3.3%;而到了2026年上半年,这一数字直接飙升到了夸张的51.3%!
这意味着,科技巨头们史上首次开始拿超过一半的“借来的钱”,去赌一个还不知道什么时候能实现万亿盈利的AI未来。
这其中最狂热的玩家当属甲骨文(Oracle)。
哪怕在财报上显示其自由现金流已经跌至负的54亿美元,甲骨文依然咬着牙在债券市场上大举借债数千亿。
这就好比一个信用卡已经透支了几万块的打工人,依然跑到银行办理大额抵押贷款,只为了抢购最新的高端显卡。
甲骨文老板 Larry Ellison
不仅如此,为了防止庞大的债务拖垮上市公司财报,硅谷甚至和私募股权巨头(如黑石、Magnetar)联合搞出了隐蔽的“影子融资”:设立特殊目的实体(SPV),把英伟达最新的B200/H100芯片直接当作物理抵押物进行资产证券化融资。
这构成了某种极为荒诞的金融奇观——曾经高大上的硅谷科技巨头,正在演变为华尔街最大的“高端芯片当铺”。
更致命的隐患在于期限错配:顶级GPU的技术迭代周期只有短短3到5年,折旧极快;然而大厂为了融资发行的债务,却是动辄10年、30年的长期企业债。
用30年的高利息债务,去赌3年就会淘汰的硬件,金融系统的流动性风险隐患正在被无限放大。
02 | 宏观吸血:硅谷发债,全球买单
那么,大厂在债券市场狂欢,怎么就砸到了远在千里之外的普通人头上?
原因很简单:宏观金融市场的资金总量是有限的。
当五大巨头带着AAA级或超高信用的光环,在债券市场上抛出几千亿美元的企业债时,它们就像是一个个体量巨大的“资金吸尘器”,把市场上所有的固定收益流动性一抽而空。
为了吸引买家接盘如此海量的债务,科技巨头们不得不提高债务收益率。
而企业债收益率的飙升,直接引发了宏观金融市场的多米诺骨牌效应——它像巨浪一样推高了作为“全球资产定价之锚”的美国10年期国债收益率,一举将其顶上了5%的大关。
国债收益率一旦破5%,就意味着整个金融体系的“无风险借贷成本”被整体抬高了。
银行从市场上拿钱变贵了,它自然要把这笔成本加倍转移到普通贷款人的身上。
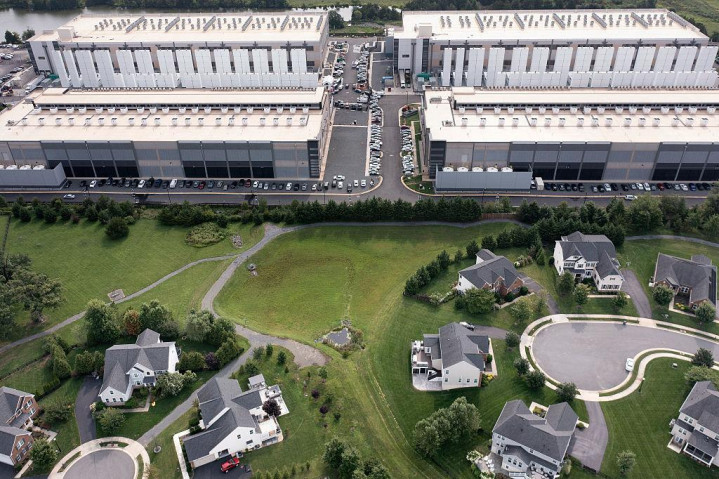
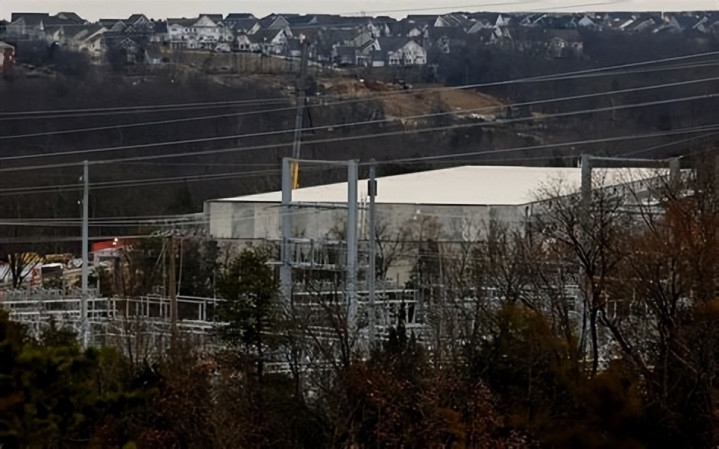
美国弗吉尼亚郊区,住宅后面就是数据中心
这就是为什么鲍勃们的房贷变贵了。美国的30年期固定房贷利率直接被推升至7.5%-8%的高位。我们来算一笔账:在一笔50万美元的房贷中,7.8%的利率意味着购房者每年要比数年前多支付整整1.2万美元(折合人民币近8.5万元)的纯利息!
你还没享受上AI替你写PPT、做表格带来的便利,就已经在每月的房贷账单里,为硅谷的数据中心支付了实打实的“远期利息”。
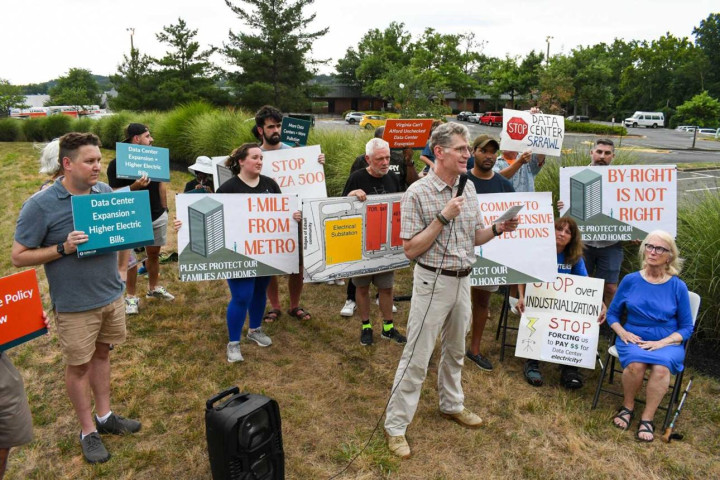
除了信贷市场的“抽血”,实体资源的争夺也同样残酷。在弗吉尼亚州著名的“数据中心巷”(Data Center Alley),由于各大厂数据中心爆发式抢购电力,电力公司为了扩建电网基础设施,不得不把基建成本分摊到每个居民头上,导致当地普通家庭的电费一度暴涨了76%。
正如一句辛辣的网感金句所言:“AI还没学会帮普通人上班,先学会了帮银行收普通人的利息。”
03 | 历史的韵脚:从“铁路狂热”到“暗光纤”,人类总是重复同一种狂欢
如果你熟悉经济史,就会发现今天发生在AI领域的这一切并不新鲜。马克·吐温曾说,历史不会重复,但总押着相同的韵脚。
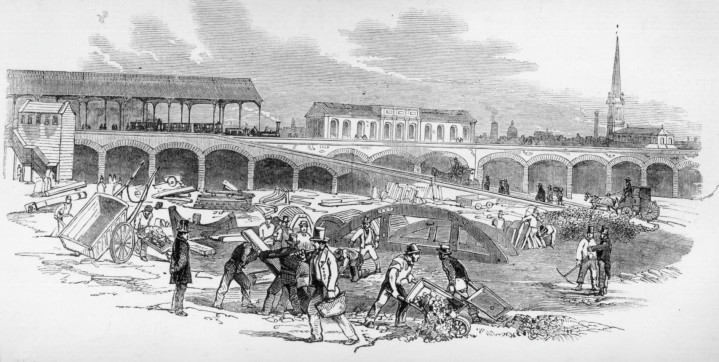
早在1840年代的英国,一场被称为“铁路狂热”(Railway Mania)的运动横扫全国。
当时所有的资本都在疯抢铁路股票与企业债券,议会批准了数千英里的铁路线路。
狂热的资金过度挤占了实体经济的信贷资源,造成民间借贷成本飙升,最终直接引发了1847年全英金融大危机。后来人们发现,大量修建的铁路根本没有货物可运。
到了1990年代末的互联网泡沫时期,历史再次重演。
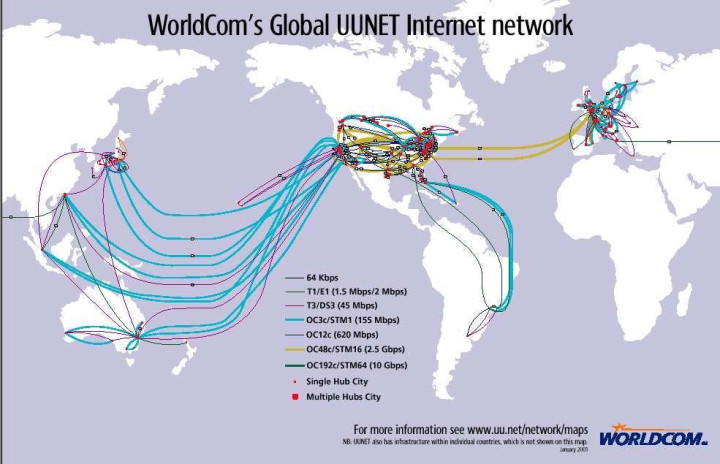
以环球电信(Global Crossing)和世通(WorldCom)为代表的巨头,发行了数千亿美元的高收益垃圾债券,在海底和地下铺设了数百万英里的光纤。
这场发债狂欢同样推高了基准利率,而当泡沫破裂后,95%的光纤都沦为了埋在地下无人问津的“暗光纤”(Dark Fiber)。
今天的科技巨头们,正在走一条一模一样的老路:用超高的金融杠杆,建设极可能过剩的基础设施,并让整个社会为这场铺张的过度建设承担宏观溢价。
04 | 资本的“K型刀法”:收益私有化,成本社会化
从更高的视野来看,这场发债狂欢折射出了当前全球经济最深层的危机——资本负外部性的社会化。
这是一种极其不对等的商业博弈: 当科技巨头押宝AI成功时,千亿级别的商业利润、高管的股票期权、华尔街的业绩分红,全都属于极少数的资本精英;这叫“收益私有化”。
但当巨头们为了抢跑竞争疯狂举债,导致宏观市场流动性枯竭、基准利率被拉高到5%、普通人的房贷车贷变贵、小微企业融不到资金、居民电费暴涨时,这些巨大的代价却由整个社会无差别地消化;这叫“成本社会化”。
今天的信贷市场呈现出了一种残酷的“K型分化”:K字的上半段,硅谷巨头凭着远景预期,在金融市场上肆无忌惮地杠杆扩张,把数千亿资金挥霍在寿命只有3年的GPU集群上;而K字的下半段,实体小微企业和普通家庭却在高达5%的基准利率高墙面前瑟瑟发抖,连开一家咖啡馆或者换一套小房子的贷款都申请不下来。
数据中心里的液冷系统正在轰鸣着给服务器降温,但它引爆的宏观金融体系,却正在把普通人的生活成本烤得通红。
当那些高高在上的硅谷CEO们再次在发布会上宣称“AI将改变每一个普通人的命运”时,也许无数像博格一样的普通人,看着手中那张因数据中心发债而被推高的房贷账单,心里只想问一句:
“在你们用AI改变我的命运之前,能不能先把下个月多出来的利息给我报销了?”
新宝配资提示:文章来自网络,不代表本站观点。